


Un circuit électrique qui se charge, une population qui se partage un milieu, un pendule qui s’amortit : toutes ces situations se modélisent par une équation différentielle \(y’ = f(t, y)\). Ce chapitre répond à trois questions de fond. Une solution existe-t-elle, est-elle unique, jusqu’où vit-elle ? (Cauchy-Lipschitz, solutions maximales, lemme de Gronwall.) Comment résoudre explicitement un système linéaire ? (exponentielle de matrice.) Que devient une solution en temps long ? (stabilité et portraits de phase).
1. Problème de Cauchy
Soit \(U\) un ouvert de \(\mathbb{R} \times \mathbb{R}^n\) et \(f : U \to \mathbb{R}^n\) continue. Une solution de \(y’ = f(t, y)\) est une fonction dérivable \(y : I \to \mathbb{R}^n\) définie sur un intervalle \(I\), telle que \((t, y(t)) \in U\) et \(y’(t) = f(t, y(t))\) pour tout \(t \in I\). Le problème de Cauchy demande en plus la condition initiale \(y(t_0) = y_0\).
Comme \(f\) est continue, \(y\) est de classe \(C^1\) et le problème équivaut à l’équation intégrale \(y(t) = y_0 + \displaystyle\int_{t_0}^{t} f(s, y(s))\,ds\). Toute équation d’ordre \(p\) se ramène à l’ordre 1 : pour \(y^{(p)} = g(t, y, \dots, y^{(p-1)})\), on pose \(Y = (y, y’, \dots, y^{(p-1)})\) et on obtient un système d’ordre 1 en dimension \(p\). Par exemple, \(y’’ + 3y’ + 2y = 0\) devient \(Y’ = AY\) avec \(A = \begin{pmatrix} 0 & 1 \\ -2 & -3 \end{pmatrix}\).
2. Théorème de Cauchy-Lipschitz
\(f\) est localement lipschitzienne en \(y\) si tout point de \(U\) possède un voisinage \(V\) et une constante \(k\) tels que \(\|f(t, y_1) - f(t, y_2)\| \leq k\,\|y_1 - y_2\|\) pour tous \((t, y_1), (t, y_2)\) dans \(V\). C’est le cas dès que \(f\) est de classe \(C^1\) par rapport à \(y\).
Si \(f\) est continue et localement lipschitzienne en \(y\), alors pour tout \((t_0, y_0) \in U\), le problème de Cauchy \(y’ = f(t, y)\), \(y(t_0) = y_0\) admet une solution, et deux solutions qui coïncident en un instant coïncident partout sur l’intersection de leurs intervalles.
L’idée de la preuve : sur un petit intervalle \([t_0 - \tau, t_0 + \tau]\), l’opérateur \(\Phi(y)(t) = y_0 + \int_{t_0}^{t} f(s, y(s))\,ds\) est une contraction de l’espace complet des fonctions continues à valeurs dans une boule fermée autour de \(y_0\) : le point fixe de Picard fournit la solution locale, et il est unique.
3. Solutions maximales
Sous les hypothèses de Cauchy-Lipschitz, toute solution se prolonge en une unique solution maximale \(y : ]T_-, T_+[ \to \mathbb{R}^n\), c’est-à-dire une solution qu’aucune autre ne prolonge. De plus, la solution maximale sort de tout compact de \(U\) quand \(t \to T_\pm\). Si \(U = I \times \mathbb{R}^n\) et si \(T_+ < \sup I\), alors \(\|y(t)\| \to +\infty\) quand \(t \to T_+\) : c’est l’explosion en temps fini.
Pour \(y’ = y^2\) et \(y(0) = a > 0\), la fonction \(f(y) = y^2\) est \(C^1\), donc Cauchy-Lipschitz s’applique. En séparant les variables, \(-\dfrac{1}{y} = t - \dfrac{1}{a}\), soit \(y(t) = \dfrac{a}{1 - at}\). La solution maximale est définie sur \(]-\infty, 1/a[\) et explose en \(T_+ = 1/a\) : plus la donnée initiale est grande, plus l’explosion est rapide.
Pour \(y’ = 3y^{2/3}\) avec \(y(0) = 0\), les fonctions \(y(t) = 0\) et \(y(t) = t^3\) sont solutions : en effet \(3(t^3)^{2/3} = 3t^2 = (t^3)’\). La fonction \(y \mapsto y^{2/3}\) n’est pas lipschitzienne en \(0\). La continuité seule garantit l’existence (théorème de Peano), jamais l’unicité.
Si \(f : I \times \mathbb{R}^n \to \mathbb{R}^n\) est continue et globalement lipschitzienne en \(y\) (constante \(k\) indépendante de \(t\) sur tout segment), les solutions maximales sont définies sur \(I\) tout entier.
4. Lemme de Gronwall
Soit \(u : [0, T] \to \mathbb{R}_+\) continue et \(a, L \geq 0\) tels que \(u(t) \leq a + L\displaystyle\int_0^t u(s)\,ds\) pour tout \(t\). Alors \(u(t) \leq a\,e^{Lt}\) pour tout \(t \in [0, T]\).
Démonstration. Posons \(v(t) = a + L\int_0^t u\). La fonction \(v\) est dérivable et \(v’ = Lu \leq Lv\). Donc \((v\,e^{-Lt})’ = (v’ - Lv)e^{-Lt} \leq 0\), la fonction \(v\,e^{-Lt}\) est décroissante et \(v(t) \leq v(0)e^{Lt} = a\,e^{Lt}\). Comme \(u \leq v\), on conclut.
Soit \(f(t, y) = \cos y + t\), lipschitzienne en \(y\) de constante \(1\) (car \(|\sin| \leq 1\)). Si \(y_1, y_2\) sont deux solutions, alors \(u = |y_1 - y_2|\) vérifie \(u(t) \leq u(0) + \int_0^t u\), d’où \(u(t) \leq u(0)\,e^{t}\). Avec \(u(0) = 0{,}01\), on obtient \(u(3) \leq 0{,}01\,e^{3} \approx 0{,}20\) : l’écart reste contrôlé, mais il peut croître exponentiellement. Si \(u(0) = 0\), on retrouve l’unicité.
5. Systèmes linéaires
Soit \(A : I \to M_n(\mathbb{R})\) et \(B : I \to \mathbb{R}^n\) continues. Pour tout \((t_0, Y_0)\), le problème \(Y’ = A(t)Y + B(t)\), \(Y(t_0) = Y_0\) admet une unique solution, définie sur tout l’intervalle \(I\). L’ensemble des solutions de \(Y’ = A(t)Y\) est un espace vectoriel de dimension \(n\), et celui de l’équation complète est un espace affine dirigé par lui.
Il n’y a donc jamais d’explosion pour un système linéaire : \(f(t, Y) = A(t)Y + B(t)\) est lipschitzienne en \(Y\), de constante \(\sup\|A\|\) sur un segment. Une base de solutions \(Y_1, \dots, Y_n\) forme une matrice fondamentale, et leur déterminant (le wronskien) ne s’annule jamais ou est identiquement nul.
6. Exponentielle de matrice
Pour \(A \in M_n(\mathbb{R})\), la série \(e^{A} = \displaystyle\sum_{k=0}^{+\infty} \dfrac{A^k}{k!}\) converge normalement sur tout compact. La fonction \(t \mapsto e^{tA}\) est de classe \(C^\infty\) et \(\dfrac{d}{dt}\,e^{tA} = A\,e^{tA}\).
\(e^{(s+t)A} = e^{sA}e^{tA}\) ; \(e^{A+B} = e^A e^B\) si \(AB = BA\) ; \(e^{PAP^{-1}} = P\,e^{A}P^{-1}\) ; \(\det(e^{A}) = e^{\operatorname{tr} A}\). La solution de \(Y’ = AY\), \(Y(0) = Y_0\) est \(Y(t) = e^{tA}Y_0\), et celle de \(Y’ = AY + B(t)\) est donnée par la formule de Duhamel \(Y(t) = e^{tA}Y_0 + \displaystyle\int_0^t e^{(t-s)A}B(s)\,ds\).
- Si \(A = PDP^{-1}\) est diagonalisable : \(e^{tA} = P\,\operatorname{diag}(e^{\lambda_i t})\,P^{-1}\).
- Si \(A = \lambda I + N\) avec \(N\) nilpotente, \(I\) et \(N\) commutent : \(e^{tA} = e^{\lambda t}\left(I + tN + \dots + \dfrac{t^{p-1}N^{p-1}}{(p-1)!}\right)\).
- Dans le cas général, on décompose \(A = D + N\) (Dunford, \(D\) diagonalisable, \(N\) nilpotente, \(DN = ND\)) et on applique les deux cas précédents.
Pour \(A = \begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix}\), le polynôme caractéristique est \(\lambda^2 - 2\lambda - 3 = (\lambda - 3)(\lambda + 1)\). Les vecteurs propres sont \((1, 1)\) pour \(3\) et \((1, -1)\) pour \(-1\). Avec \(P = \begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\), on trouve \[ e^{tA} = \dfrac{1}{2}\begin{pmatrix} e^{3t} + e^{-t} & e^{3t} - e^{-t} \\ e^{3t} - e^{-t} & e^{3t} + e^{-t} \end{pmatrix}. \]
Pour \(A = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix} = 2I + N\) avec \(N = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(N^2 = 0\), on a \(e^{tA} = e^{2t}(I + tN) = e^{2t}\begin{pmatrix} 1 & t \\ 0 & 1 \end{pmatrix}\). La solution de condition initiale \((0, 1)\) est \(Y(t) = e^{2t}(t, 1)\).
7. Stabilité
Un point \(y^*\) tel que \(f(y^*) = 0\) est un équilibre de \(y’ = f(y)\). Il est stable si, pour tout \(\varepsilon > 0\), il existe \(\delta > 0\) tel que \(\|y(0) - y^*\| < \delta\) entraîne \(\|y(t) - y^*\| < \varepsilon\) pour tout \(t \geq 0\). Il est asymptotiquement stable s’il est stable et si \(y(t) \to y^*\) pour les données initiales proches.
Pour \(Y’ = AY\), l’origine est asymptotiquement stable si et seulement si toutes les valeurs propres ont une partie réelle \(< 0\) ; elle est stable si et seulement si elles sont de partie réelle \(\leq 0\), celles de partie réelle nulle étant semi-simples (blocs de Jordan de taille 1). Pour \(y’ = f(y)\) avec \(f\) de classe \(C^1\) et \(f(y^*) = 0\) : si toutes les valeurs propres de \(Df(y^*)\) sont de partie réelle \(< 0\), \(y^*\) est asymptotiquement stable ; si l’une est de partie réelle \(> 0\), \(y^*\) est instable.
Pour \(x’ = x(1 - x)\), les équilibres sont \(0\) et \(1\). Comme \(f’(x) = 1 - 2x\), on a \(f’(0) = 1 > 0\) (instable) et \(f’(1) = -1 < 0\) (asymptotiquement stable).
Si l’on dispose d’une fonction de Lyapunov \(V \geq 0\), nulle seulement en \(y^*\), telle que \(\dfrac{d}{dt}V(y(t)) \leq 0\), l’équilibre est stable ; si l’inégalité est stricte hors de \(y^*\), il est asymptotiquement stable.
8. Portraits de phase
Pour un système plan \(Y’ = AY\) avec \(\det A \neq 0\), notons \(T = \operatorname{tr} A\), \(D = \det A\) et \(\Delta = T^2 - 4D\). Les valeurs propres sont racines de \(\lambda^2 - T\lambda + D\).
| Cas | Valeurs propres | Nature de l’origine |
|---|---|---|
| \(D < 0\) | réelles, de signes opposés | col, instable |
| \(D > 0\), \(\Delta \geq 0\), \(T < 0\) | réelles négatives | nœud stable (asymptotiquement) |
| \(D > 0\), \(\Delta \geq 0\), \(T > 0\) | réelles positives | nœud instable |
| \(\Delta < 0\), \(T \neq 0\) | complexes conjuguées | foyer, stable si \(T < 0\) |
| \(\Delta < 0\), \(T = 0\) | imaginaires pures | centre (stable, non asymptotique) |
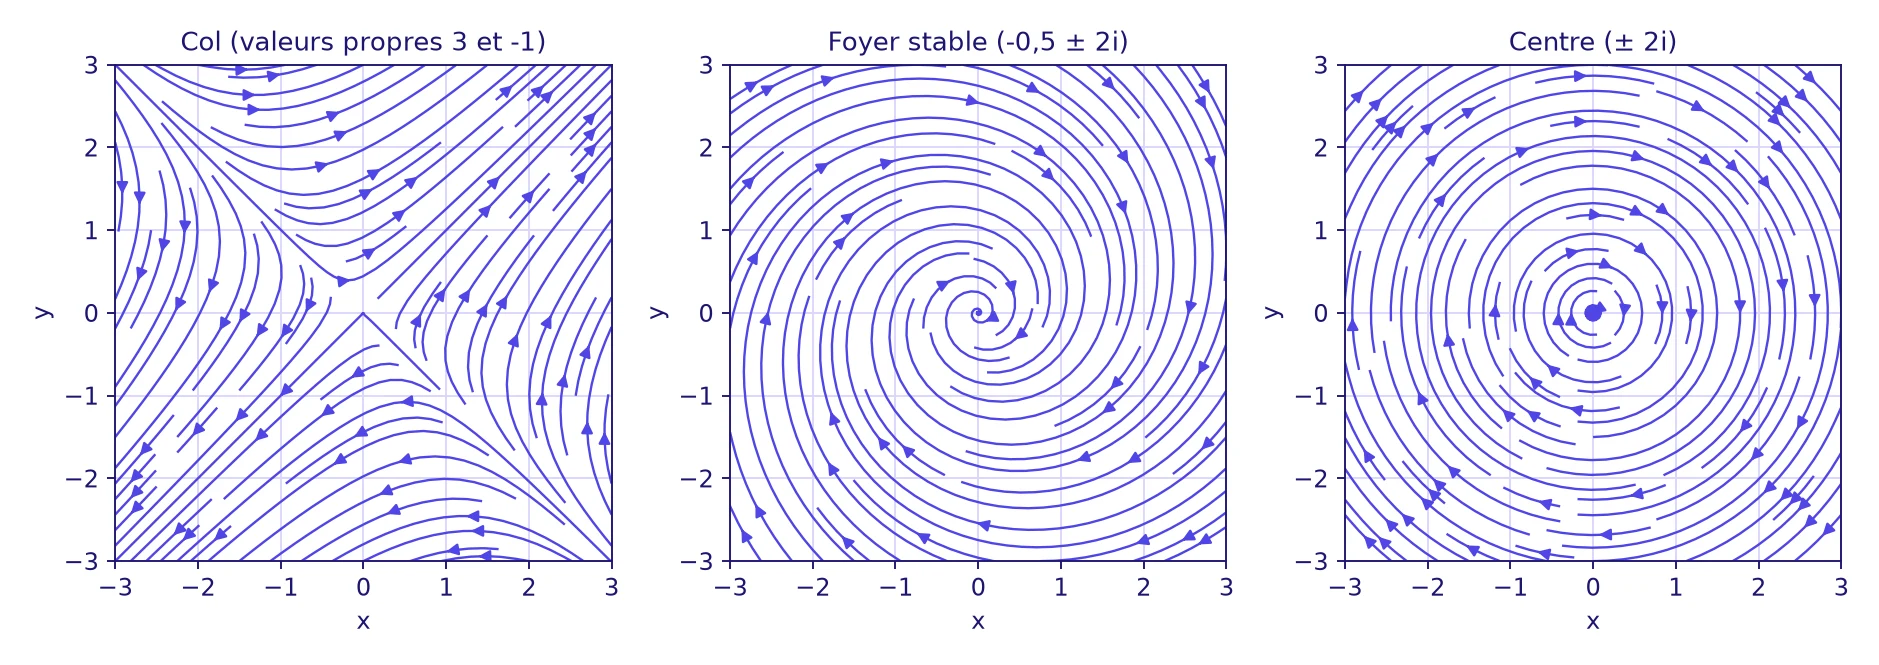
Quand je dois classer un point d’équilibre, je ne cherche pas les valeurs propres tout de suite : je calcule la trace et le déterminant, je regarde sur le plan ci-dessus dans quelle zone je tombe, et la nature du point est connue en deux lignes.
Si \(Df(y^*)\) a une valeur propre de partie réelle nulle (par exemple un centre), le système non linéaire peut être stable, instable ou asymptotiquement stable : il faut une autre méthode, comme une fonction de Lyapunov.
À retenir
- Cauchy-Lipschitz : \(f\) continue et localement lipschitzienne en \(y\) donne existence et unicité de la solution maximale ; sans caractère lipschitzien, l’unicité peut tomber (\(y’ = 3y^{2/3}\)).
- Une solution maximale sort de tout compact ; elle peut exploser en temps fini (\(y’ = y^2\)). Un système linéaire est toujours global.
- Gronwall : \(u \leq a + L\int_0^t u\) implique \(u \leq a\,e^{Lt}\) ; il fournit l’unicité et la dépendance continue.
- \(Y’ = AY\) a pour solution \(e^{tA}Y_0\) ; avec second membre, on utilise la formule de Duhamel.
- \(e^{tA}\) se calcule par diagonalisation ou par la décomposition \(\lambda I + N\) ; \(\det e^{A} = e^{\operatorname{tr}A}\).
- Stabilité : toutes les valeurs propres de partie réelle \(< 0\) donnent un équilibre asymptotiquement stable ; une valeur propre de partie réelle \(> 0\) le rend instable.
- En dimension 2, la trace et le déterminant classent l’origine : col, nœud, foyer, centre.


Entraîne-toi : défi express de Licence L3
Automatismes Licence L3 : combien de réponses en 60 secondes ?
🚀 Zyro te conseille la suite
 ✏️ Exercices de mathsÉquations différentielles : exercices de maths Licence L3
 📝 Contrôles de mathsÉquations différentielles : contrôle de maths Licence L3
 🎯 QCM de mathsÉquations différentielles : QCM de maths Licence L3
 ✏️ Exercices de mathsFonctions holomorphes : exercices de maths Licence L3
 ✏️ Exercices de mathsSingularités et théorème des résidus : exercices de maths Licence L3
 📝 Contrôles de mathsFonctions holomorphes : contrôle de maths Licence L3