


Une matrice carrée cache souvent sa vraie nature : ses coefficients mélangent toutes les coordonnées. Réduire un endomorphisme, c’est choisir une base dans laquelle sa matrice devient aussi simple que possible, diagonale quand c’est réalisable, triangulaire sinon. Cette simplification donne accès aux puissances de matrices, aux suites récurrentes et aux systèmes dynamiques. Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) et \(E\) un \(\mathbb{K}\)-espace vectoriel de dimension finie \(n\).
1. Matrices semblables et enjeu de la réduction
Deux matrices \(A\) et \(B\) de \(\mathcal{M}_n(\mathbb{K})\) sont semblables s’il existe une matrice inversible \(P\) telle que \(B = P^{-1}AP\). Elles représentent alors le même endomorphisme dans deux bases différentes, \(P\) étant la matrice de passage.
La similitude conserve la trace, le déterminant, le rang et le polynôme caractéristique défini plus loin. Réduire \(A\), c’est trouver \(P\) telle que \(P^{-1}AP\) soit diagonale ou triangulaire. Si \(A = PDP^{-1}\), alors \(A^k = PD^kP^{-1}\) pour tout entier \(k\), et élever une matrice diagonale à la puissance \(k\) consiste simplement à élever ses coefficients diagonaux.
2. Valeurs propres, vecteurs propres, sous-espaces propres
Soit \(f\) un endomorphisme de \(E\). Un scalaire \(\lambda \in \mathbb{K}\) est une valeur propre de \(f\) s’il existe un vecteur \(v \neq 0\) tel que \(f(v) = \lambda v\). Un tel vecteur \(v\) est un vecteur propre associé à \(\lambda\). Le sous-espace propre est \(E_\lambda = \ker(f - \lambda\,\mathrm{id})\) et le spectre est l’ensemble des valeurs propres.
Un scalaire \(\lambda\) est valeur propre si et seulement si \(f - \lambda\,\mathrm{id}\) n’est pas injectif, c’est-à-dire \(\det(A - \lambda I) = 0\). Des vecteurs propres associés à des valeurs propres deux à deux distinctes forment une famille libre, et les sous-espaces propres sont en somme directe. En particulier, \(0\) est valeur propre si et seulement si \(A\) n’est pas inversible.
Soit \(A = \begin{pmatrix}4&1\\2&3\end{pmatrix}\). Pour \(v = (1,1)\) : \(Av = (5,5) = 5v\), donc \(5\) est valeur propre. Pour \(w = (1,-2)\) : \(Aw = (4-2,\ 2-6) = (2,-4) = 2w\), donc \(2\) est valeur propre. Les vecteurs \(v\) et \(w\) ne sont pas colinéaires, ils forment donc une base de \(\mathbb{R}^2\) formée de vecteurs propres.
3. Le polynôme caractéristique
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), on pose \(\chi_A(x) = \det(xI - A)\). C’est un polynôme unitaire de degré \(n\), de la forme \(x^n - \operatorname{tr}(A)\,x^{n-1} + \cdots + (-1)^n \det(A)\). Pour \(n = 2\) : \(\chi_A(x) = x^2 - \operatorname{tr}(A)\,x + \det(A)\).
Les valeurs propres de \(A\) sont exactement les racines de \(\chi_A\) dans \(\mathbb{K}\). Si \(\lambda\) est racine de multiplicité \(m_\lambda\) (multiplicité algébrique), alors \(1 \leq \dim E_\lambda \leq m_\lambda\). Deux matrices semblables ont le même polynôme caractéristique, et celui d’une matrice triangulaire est le produit des \((x - a_{ii})\).
Pour la matrice \(A\) de l’exemple 1 : \(\operatorname{tr}(A) = 7\) et \(\det(A) = 10\), donc \(\chi_A(x) = x^2 - 7x + 10 = (x-2)(x-5)\). Pour \(\lambda = 2\), le système \((A - 2I)X = 0\) se réduit à \(2x + y = 0\), d’où \(E_2 = \mathrm{Vect}\big((1,-2)\big)\). Pour \(\lambda = 5\) : \(-x + y = 0\), d’où \(E_5 = \mathrm{Vect}\big((1,1)\big)\).
4. Diagonalisation
Un endomorphisme \(f\) est diagonalisable s’il existe une base de \(E\) formée de vecteurs propres de \(f\). Matriciellement, \(A = PDP^{-1}\) avec \(D\) diagonale ; les colonnes de \(P\) sont les vecteurs propres et la diagonale de \(D\) contient les valeurs propres associées.
Les assertions suivantes sont équivalentes : (i) \(f\) est diagonalisable ; (ii) \(E = \bigoplus_\lambda E_\lambda\) ; (iii) \(\chi_f\) est scindé sur \(\mathbb{K}\) et \(\dim E_\lambda = m_\lambda\) pour toute valeur propre \(\lambda\). Condition suffisante : si \(\chi_f\) possède \(n\) racines distinctes dans \(\mathbb{K}\), alors \(f\) est diagonalisable.
- Calculer \(\chi_A\) et le factoriser ; si le polynôme n’est pas scindé sur \(\mathbb{K}\), on s’arrête.
- Pour chaque valeur propre \(\lambda\), résoudre \((A - \lambda I)X = 0\) et déterminer une base de \(E_\lambda\).
- Comparer \(\dim E_\lambda\) et \(m_\lambda\) ; une seule inégalité stricte interdit la diagonalisation.
- Assembler les bases dans \(P\), écrire \(D\) et vérifier \(AP = PD\).
Soit \(B = \begin{pmatrix}3&1&1\\0&2&0\\1&1&3\end{pmatrix}\). En développant selon la deuxième ligne, \(\chi_B(x) = (x-2)\big((x-3)^2 - 1\big) = (x-2)^2(x-4)\). Pour \(\lambda = 4\), on trouve \(E_4 = \mathrm{Vect}\big((1,0,1)\big)\). Pour \(\lambda = 2\), la matrice \(B - 2I\) est de rang \(1\), donc \(\dim E_2 = 2\), avec la base \(\big((-1,1,0),(-1,0,1)\big)\). Comme \(\dim E_2 = 2 = m_2\), \(B\) est diagonalisable : \(P = \begin{pmatrix}1&-1&-1\\0&1&0\\1&0&1\end{pmatrix}\) et \(D = \mathrm{diag}(4,2,2)\).
La figure illustre l’exemple 1 : la matrice \(A\) transforme le carré unité en un parallélogramme, mais le long des directions propres \((1,1)\) et \((1,-2)\) elle agit par une simple dilatation de rapport \(5\) ou \(2\).
| Matrice | Polynôme caractéristique | Dimensions des \(E_\lambda\) | Diagonalisable sur \(\mathbb{R}\) ? |
|---|---|---|---|
| \(A\) | \((x-2)(x-5)\) | \(1\) et \(1\) | oui |
| \(B\) | \((x-2)^2(x-4)\) | \(2\) et \(1\) | oui |
| \(C = \begin{pmatrix}3&1\\-1&1\end{pmatrix}\) | \((x-2)^2\) | \(1\) | non |
Avant de chercher des vecteurs propres, mieux vaut regarder la trace et le déterminant : la somme des valeurs propres comptées avec leur multiplicité vaut la trace et leur produit vaut le déterminant. C’est un excellent contrôle du polynôme caractéristique obtenu.
Inversible n’entraîne pas diagonalisable : la matrice \(C\) ci-dessus est inversible et ne se diagonalise pas. Une matrice avec une valeur propre double n’est pas forcément non diagonalisable : \(B\) en est la preuve. Enfin, une matrice réelle peut avoir des valeurs propres complexes sans valeur propre réelle.
5. Trigonalisation
Une matrice \(A \in \mathcal{M}_n(\mathbb{K})\) est trigonalisable (semblable à une matrice triangulaire supérieure) si et seulement si \(\chi_A\) est scindé sur \(\mathbb{K}\). Sur \(\mathbb{C}\), toute matrice est donc trigonalisable. Les termes diagonaux de la matrice triangulaire sont les valeurs propres, répétées selon leur multiplicité.
On prend un vecteur propre \(u\) comme premier vecteur de la base, on le complète par des vecteurs \(v_2, \dots, v_n\) quelconques, puis on écrit la matrice de \(f\) dans cette base : la première colonne est \((\lambda, 0, \dots, 0)\). On recommence sur le bloc restant.
Pour \(C = \begin{pmatrix}3&1\\-1&1\end{pmatrix}\), on a \(\chi_C(x) = x^2 - 4x + 4 = (x-2)^2\) et \(C - 2I\) est de rang \(1\), donc \(E_2 = \mathrm{Vect}(u)\) avec \(u = (1,-1)\) : \(C\) n’est pas diagonalisable. On complète par \(v = (0,1)\) : \(Cu = 2u\) et \(Cv = (1,1) = u + 2v\). Dans la base \((u,v)\), la matrice de \(C\) est \(T = \begin{pmatrix}2&1\\0&2\end{pmatrix}\), avec \(P = \begin{pmatrix}1&0\\-1&1\end{pmatrix}\) et \(C = PTP^{-1}\).
6. Polynômes annulateurs et théorème de Cayley-Hamilton
Un polynôme \(Q \in \mathbb{K}[x]\) est un polynôme annulateur de \(A\) si \(Q(A) = 0\) (matrice nulle). Le polynôme minimal \(\mu_A\) est le polynôme annulateur unitaire de plus petit degré ; il divise tout polynôme annulateur et possède les mêmes racines que \(\chi_A\).
Toute matrice est annulée par son polynôme caractéristique : \(\chi_A(A) = 0\). Par conséquent, \(\mu_A\) divise \(\chi_A\).
\(A\) est diagonalisable sur \(\mathbb{K}\) si et seulement si elle est annulée par un polynôme scindé à racines simples, c’est-à-dire si \(\mu_A\) est scindé à racines simples.
Pour \(A\) de l’exemple 1, Cayley-Hamilton donne \(A^2 - 7A + 10I = 0\). On en tire \(A(7I - A) = 10I\), donc \(A\) est inversible et \(A^{-1} = \tfrac{1}{10}(7I - A) = \tfrac{1}{10}\begin{pmatrix}3&-1\\-2&4\end{pmatrix}\). Le polynôme \((x-2)(x-5)\) est annulateur et à racines simples, ce qui confirme la diagonalisabilité de \(A\).
Remplacer naïvement \(x\) par \(A\) dans \(\det(xI - A)\) ne démontre rien : le résultat de \(\det\) serait un scalaire et non une matrice. Le théorème est un énoncé à retenir, pas une substitution.
7. Applications aux suites récurrentes
Une suite définie par \(u_{n+2} = a\,u_{n+1} + b\,u_n\) s’écrit sous forme matricielle \(X_{n+1} = CX_n\) avec \(X_n = (u_n, u_{n+1})^T\) et \(C = \begin{pmatrix}0&1\\b&a\end{pmatrix}\), matrice dite compagnone. Son polynôme caractéristique \(x^2 - ax - b\) est l’équation caractéristique de la suite. Si \(C\) est diagonalisable avec valeurs propres \(\lambda_1 \neq \lambda_2\), alors \(u_n = \alpha\lambda_1^n + \beta\lambda_2^n\). Dans le cas d’une racine double \(\lambda\), la matrice est trigonalisable et \(u_n = (\alpha + \beta n)\lambda^n\).
Soit \(u_0 = 2\), \(u_1 = 1\) et \(u_{n+2} = u_{n+1} + 2u_n\). L’équation \(x^2 - x - 2 = (x-2)(x+1) = 0\) donne les valeurs propres \(2\) et \(-1\), donc \(u_n = \alpha 2^n + \beta(-1)^n\). Les conditions initiales donnent \(\alpha + \beta = 2\) et \(2\alpha - \beta = 1\), d’où \(\alpha = \beta = 1\) et \(u_n = 2^n + (-1)^n\). On vérifie : \(u_5 = 32 - 1 = 31\), ce que le calcul de proche en proche (\(2, 1, 5, 7, 17, 31\)) confirme.
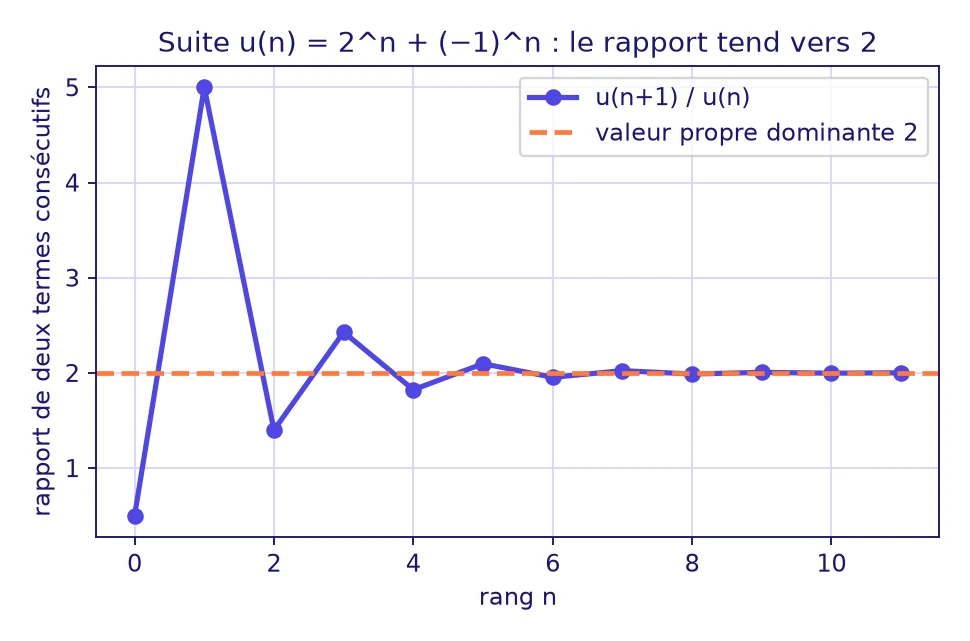
La valeur propre de plus grand module gouverne le comportement à l’infini : ici \(u_{n+1}/u_n\) tend vers \(2\), comme le montre le graphique.
À retenir
- \(\lambda\) est valeur propre de \(A\) si \(Av = \lambda v\) avec \(v \neq 0\) ; c’est une racine de \(\chi_A(x) = \det(xI - A)\).
- \(1 \leq \dim E_\lambda \leq m_\lambda\) ; la trace est la somme et le déterminant le produit des valeurs propres comptées avec multiplicité.
- Diagonalisable \(\iff\) \(\chi_A\) scindé et \(\dim E_\lambda = m_\lambda\) pour tout \(\lambda\) ; \(n\) valeurs propres distinctes suffisent.
- Trigonalisable sur \(\mathbb{K}\) \(\iff\) \(\chi_A\) scindé sur \(\mathbb{K}\) ; toujours vrai sur \(\mathbb{C}\).
- Cayley-Hamilton : \(\chi_A(A) = 0\). Diagonalisable \(\iff\) annulée par un polynôme scindé à racines simples.
- Si \(A = PDP^{-1}\), alors \(A^k = PD^kP^{-1}\) : c’est la clé des suites récurrentes et des systèmes linéaires.


Entraîne-toi : défi express de Licence L2
Automatismes Licence L2 : combien de réponses en 60 secondes ?
🚀 Zyro te conseille la suite
 ✏️ Exercices de mathsRéduction des endomorphismes : exercices de maths Licence L2
 📝 Contrôles de mathsRéduction des endomorphismes : contrôle de maths Licence L2
 🎯 QCM de mathsRéduction des endomorphismes : QCM de maths Licence L2
 ✏️ Exercices de mathsEspaces préhilbertiens et euclidiens : exercices de maths Licence L2
 ✏️ Exercices de mathsSuites et séries de fonctions : exercices de maths Licence L2
 📝 Contrôles de mathsEspaces préhilbertiens et euclidiens : contrôle de maths Licence L2