Des populations en compétition, un circuit électrique, un pendule amorti : tous ces phénomènes obéissent à des équations différentielles linéaires. Ce chapitre rassemble les outils qui permettent de les résoudre complètement : l’exponentielle de matrice pour les systèmes, la variation des constantes pour les seconds membres, le Wronskien pour l’ordre 2, et enfin une lecture qualitative du comportement des solutions.
L’essentiel : Pour une matrice constante \(A\), le système \(X'=AX\) a pour solution \(X(t)=\mathrm{e}^{tA}X(0)\) : c'est le rôle de l'exponentielle de matrice, et le théorème de Cauchy linéaire garantit l'unicité. Par exemple, si \(A=\begin{pmatrix}2&0\\0&-1\end{pmatrix}\), les composantes de la solution valent \(x_0\mathrm{e}^{2t}\) et \(y_0\mathrm{e}^{-t}\).
1. Systèmes différentiels linéaires
Soit \(I\) un intervalle de \(\mathbb{R}\), \(A : I \to \mathcal{M}_n(\mathbb{K})\) et \(B : I \to \mathbb{K}^n\) continues. Le système \((E) : X’(t) = A(t)X(t) + B(t)\) est un système différentiel linéaire d’ordre 1. Le système homogène associé est \((H) : X’ = A(t)X\). Il est à coefficients constants si \(A\) est constante.
Une équation d’ordre \(n\) se ramène à un système d’ordre 1 : pour \(y'' + ay’ + by = f\), on pose \(X = (y, y’)\) et on obtient \(X’ = \begin{pmatrix} 0 & 1 \\ -b & -a \end{pmatrix} X + \begin{pmatrix} 0 \\ f \end{pmatrix}\).
2. Le théorème de Cauchy linéaire
Si \(A\) et \(B\) sont continues sur \(I\), alors pour tout \(t_0 \in I\) et tout \(X_0 \in \mathbb{K}^n\), le problème de Cauchy \(X’ = A(t)X + B(t)\), \(X(t_0) = X_0\) admet une unique solution, et celle-ci est définie sur tout l’intervalle \(I\).
Conséquences : l’ensemble \(S_H\) des solutions de \((H)\) est un espace vectoriel de dimension \(n\) (l’application \(X \mapsto X(t_0)\) est un isomorphisme sur \(\mathbb{K}^n\)), et l’ensemble des solutions de \((E)\) est un espace affine dirigé par \(S_H\) : solution générale = solution particulière + solution générale de \((H)\). Une solution de \((H)\) qui s’annule en un instant est la solution nulle.
3. Exponentielle de matrice
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), la série \(\displaystyle e^{A} = \sum_{k=0}^{+\infty} \dfrac{A^k}{k!}\) converge absolument. L’application \(t \mapsto e^{tA}\) est de classe \(C^{\infty}\) et \(\dfrac{d}{dt} e^{tA} = A\,e^{tA}\).
Si \(AB = BA\), alors \(e^{A+B} = e^{A}e^{B}\) (faux en général). La matrice \(e^{A}\) est toujours inversible, d’inverse \(e^{-A}\). Si \(A = PDP^{-1}\), alors \(e^{A} = Pe^{D}P^{-1}\), et \(e^{D} = \mathrm{diag}(e^{\lambda_1}, \dots, e^{\lambda_n})\) si \(D = \mathrm{diag}(\lambda_1, \dots, \lambda_n)\).
La solution du problème \(X’ = AX\), \(X(t_0) = X_0\) est \(X(t) = e^{(t-t_0)A}X_0\).
4. Calcul pratique : coefficients constants
- Cherche les valeurs propres de \(A\) (polynôme caractéristique).
- Si \(A\) est diagonalisable : base propre \((v_i)\), solutions \(X(t) = \sum c_i e^{\lambda_i t}v_i\).
- Sinon, écris \(A = \lambda I + N\) avec \(N\) nilpotente : \(e^{tA} = e^{\lambda t}(I + tN + \dots)\).
- Détermine les constantes avec la condition initiale.
Pour \(A = \begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix}\), \(\chi_A(\lambda) = \lambda^2 - 2\lambda - 3 = (\lambda-3)(\lambda+1)\). Les vecteurs propres sont \(v_1 = (1,1)\) pour \(3\) et \(v_2 = (1,-1)\) pour \(-1\). La solution générale de \(X’ = AX\) est
\[ X(t) = c_1 e^{3t}\begin{pmatrix}1\\1\end{pmatrix} + c_2 e^{-t}\begin{pmatrix}1\\-1\end{pmatrix}. \]
Sur la figure, la droite \(y = x\) porte \(v_1\) (direction dilatée par \(e^{3t}\)), la droite \(y = -x\) porte \(v_2\) (direction contractée par \(e^{-t}\)) ; le point \(X_0 = (2, 1)\) se décompose en \(\tfrac32 v_1 + \tfrac12 v_2\).
Pour \(A = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix} = 2I + N\) avec \(N = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(N^2 = 0\) : comme \(2I\) commute avec \(N\), \(e^{tA} = e^{2t}(I + tN) = e^{2t}\begin{pmatrix} 1 & t \\ 0 & 1 \end{pmatrix}\).
5. Méthode de variation des constantes
Pour \(X’ = AX + B(t)\) avec \(A\) constante, la solution vérifiant \(X(t_0) = X_0\) est
\[ X(t) = e^{(t-t_0)A}X_0 + \int_{t_0}^{t} e^{(t-s)A}B(s)\,ds. \]
On cherche en effet \(X(t) = e^{tA}C(t)\) ; en dérivant, \(e^{tA}C’(t) = B(t)\), donc \(C’(t) = e^{-tA}B(t)\), et il reste à intégrer.
Reprenons \(A = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\) avec \(B(t) = (0, e^{2t})\). On a \(e^{-sA}B(s) = e^{-2s}\begin{pmatrix}1&-s\\0&1\end{pmatrix}\begin{pmatrix}0\\e^{2s}\end{pmatrix} = \begin{pmatrix}-s\\1\end{pmatrix}\). Donc \(\int_0^t e^{-sA}B(s)\,ds = (-t^2/2,\ t)\) et
\[ X_p(t) = e^{2t}\begin{pmatrix}1&t\\0&1\end{pmatrix}\begin{pmatrix}-t^2/2\\t\end{pmatrix} = e^{2t}\begin{pmatrix}t^2/2\\t\end{pmatrix}. \]
La formule \(e^{A+B} = e^{A}e^{B}\) exige que \(A\) et \(B\) commutent. Pour \(e^{(t-s)A}\) il n’y a pas de problème car \(tA\) et \(sA\) commutent toujours.
6. Équations linéaires scalaires d’ordre 2
Considérons \((E_2) : y'' + a(t)y’ + b(t)y = f(t)\) avec \(a, b, f\) continues sur \(I\). Par Cauchy (via le système associé), l’espace \(S_H\) des solutions de l’équation homogène est de dimension 2, et le problème \(y(t_0) = \alpha\), \(y’(t_0) = \beta\) a une unique solution sur \(I\).
Soit \(r^2 + ar + b = 0\) l’équation caractéristique, de discriminant \(\Delta\).
- \(\Delta \gt 0\) : racines réelles \(r_1 \neq r_2\), \(y = c_1e^{r_1t} + c_2e^{r_2t}\).
- \(\Delta = 0\) : racine double \(r\), \(y = (c_1 + c_2t)e^{rt}\).
- \(\Delta \lt 0\) : racines \(\alpha \pm i\omega\), \(y = e^{\alpha t}(c_1\cos \omega t + c_2\sin \omega t)\).
\(y'' + 2y’ + 5y = 0\) a pour racines \(-1 \pm 2i\) : \(y = e^{-t}(c_1\cos 2t + c_2\sin 2t)\).
7. Le Wronskien
Pour deux solutions \(y_1, y_2\) de \(y'' + a(t)y’ + b(t)y = 0\), le Wronskien est \(W(t) = y_1(t)y_2’(t) - y_1’(t)y_2(t)\).
\(W’ = -a(t)W\), donc \(W(t) = W(t_0)\exp\left(-\int_{t_0}^t a(s)\,ds\right)\). Ainsi \(W\) est soit identiquement nul, soit jamais nul ; \((y_1, y_2)\) est une base de \(S_H\) si et seulement si \(W\) ne s’annule pas.
Sur la figure, \(y_1 = e^{t}\) et \(y_2 = te^{t}\) résolvent \(y'' - 2y’ + y = 0\) ; leur Wronskien vaut \(e^{2t}\), jamais nul.
Avec une base \((y_1, y_2)\), on cherche \(y_p = c_1y_1 + c_2y_2\) en imposant le système
\[ c_1’y_1 + c_2’y_2 = 0,\qquad c_1’y_1’ + c_2’y_2’ = f. \]
Il se résout toujours car son déterminant est \(W \neq 0\) : \(c_1’ = -y_2f/W\) et \(c_2’ = y_1f/W\).
Pour \(y'' - 2y’ + y = e^{t}/t\) sur \(]0, +\infty[\), \(W = e^{2t}\), \(c_1’ = -1\), \(c_2’ = 1/t\). D’où \(c_1 = -t\), \(c_2 = \ln t\) et \(y_p = (-t + t\ln t)e^{t}\), soit, à un terme de \(S_H\) près, \(y_p = te^{t}\ln t\).
Si le second membre est de la forme polynôme fois \(e^{mt}\) et que \(m\) est racine de l’équation caractéristique de multiplicité \(k\), cherche directement \(y_p = t^k \times (\text{même forme})\) : tu évites tout le calcul de Wronskien.
8. Étude qualitative des solutions
- Si toutes les valeurs propres de \(A\) ont une partie réelle \(\lt 0\), toute solution de \(X’ = AX\) tend vers \(0\) en \(+\infty\) (stabilité asymptotique).
- Si l’une d’elles a une partie réelle \(\gt 0\), il existe des solutions non bornées (instabilité).
- Si les valeurs propres sont imaginaires pures et \(A\) diagonalisable sur \(\mathbb{C}\), les solutions restent bornées (centre).
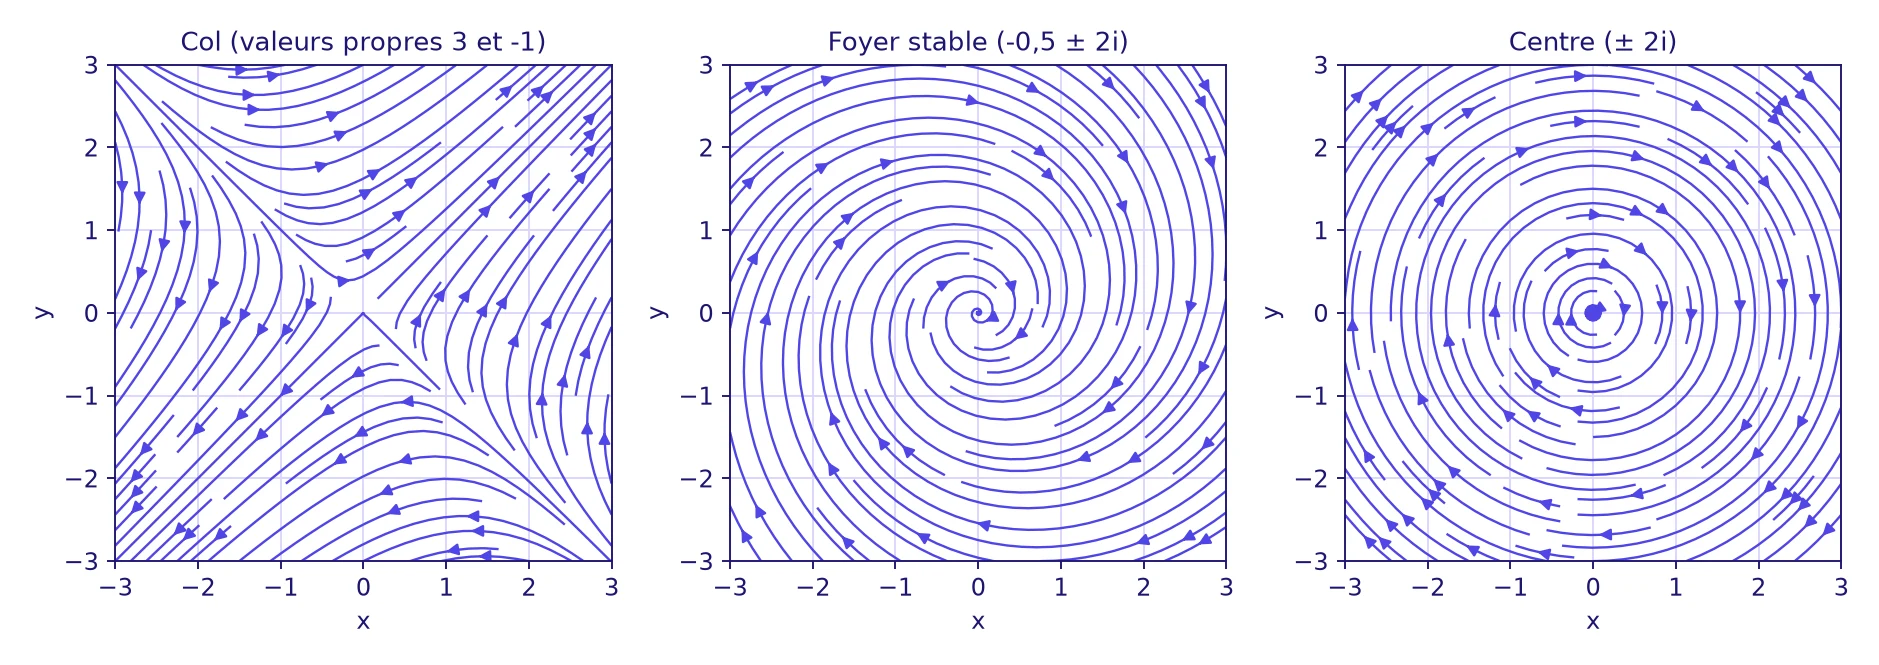
L’oscillateur amorti \(y'' + 2\lambda y’ + \omega_0^2y = 0\) illustre ces cas : régime pseudo-périodique si \(\lambda \lt \omega_0\), critique si \(\lambda = \omega_0\), apériodique si \(\lambda \gt \omega_0\). Dans tous ces cas avec \(\lambda \gt 0\), la solution tend vers \(0\).
Un Wronskien nul en un point n’implique la liaison (dépendance) des fonctions que pour des solutions d’une même équation. Les fonctions \(t \mapsto t\) et \(t \mapsto t^2\) ont un Wronskien \(t^2\), nul en \(0\) : elles sont pourtant indépendantes, mais ne sont pas solutions d’une même équation \(y'' + ay’ + by = 0\) à coefficients continus sur \(\mathbb{R}\).
À retenir
- Cauchy linéaire : solution unique et globale sur \(I\) ; \(\dim S_H = n\) ; solution générale = particulière + homogène.
- \(X’ = AX\), \(X(t_0) = X_0\) a pour solution \(e^{(t-t_0)A}X_0\) ; \(e^{A+B} = e^Ae^B\) seulement si \(AB = BA\).
- Diagonalisation : \(X = \sum c_ie^{\lambda_it}v_i\) ; sinon décomposition \(\lambda I + N\).
- Variation des constantes : \(X(t) = e^{(t-t_0)A}X_0 + \int_{t_0}^t e^{(t-s)A}B(s)\,ds\).
- Ordre 2 : équation caractéristique, Wronskien (Abel : \(W’ = -aW\)), système \(c_1’y_1 + c_2’y_2 = 0\).
- Stabilité : partie réelle des valeurs propres \(\lt 0\) \(\Rightarrow\) solutions \(\to 0\).
Entraîne-toi : défi express de Maths Spé
Automatismes Maths Spé : combien de réponses en 60 secondes ?
🚀 Zyro te conseille la suite
 ✏️ Exercices de mathsÉquations différentielles linéaires : exercices de maths Maths Spé à télécharger en PDF
 📝 Contrôles de mathsÉquations différentielles linéaires : contrôle de maths Maths Spé à télécharger en PDF
 🎯 QCM de mathsÉquations différentielles linéaires : QCM de maths Maths Spé
 ✏️ Exercices de mathsProbabilités et variables aléatoires discrètes : exercices de maths Maths Spé à télécharger en PDF
 ✏️ Exercices de mathsAlgèbre générale et dualité : exercices de maths Maths Spé à télécharger en PDF
 📝 Contrôles de mathsProbabilités et variables aléatoires discrètes : contrôle de maths Maths Spé à télécharger en PDF