


Une population qui croît puis se stabilise, un ressort qui oscille en perdant de l’énergie, deux réservoirs qui échangent un produit : dans tous ces phénomènes, on ne connaît pas directement la grandeur étudiée, mais une relation entre elle et ses variations. Ce chapitre apprend à traduire une telle relation en équation, à la résoudre quand elle est linéaire, à garantir l’existence et l’unicité des solutions, puis à décrire leur comportement à long terme.
1. Vocabulaire et problème de Cauchy
Une équation différentielle d’ordre \(n\) est une relation \(F\big(t, y, y', \dots, y^{(n)}\big) = 0\) dont l’inconnue est une fonction \(y\) de la variable \(t\), dérivable \(n\) fois sur un intervalle \(I\). Une solution est une fonction qui vérifie la relation en tout point de \(I\). L’équation est dite linéaire si l’inconnue et ses dérivées n’apparaissent qu’au premier degré.
C’est une équation différentielle accompagnée de conditions initiales en un instant \(t_0\) : \(y(t_0)\) pour l’ordre 1, \(y(t_0)\) et \(y'(t_0)\) pour l’ordre 2. On cherche la solution qui les satisfait.
L’équation \(y' = -2y\) est linéaire d’ordre 1. Pour tout réel \(C\), la fonction \(y(t) = C\,e^{-2t}\) est solution, car \(y'(t) = -2C\,e^{-2t} = -2y(t)\). La condition \(y(0) = 5\) impose \(C = 5\) : le problème de Cauchy a ici une seule solution.
2. Équations linéaires d’ordre 1
On considère \((E)\) : \(y' + a(t)\,y = b(t)\), où \(a\) et \(b\) sont continues sur un intervalle \(I\). L’équation homogène associée est \((H)\) : \(y' + a(t)\,y = 0\).
Soit \(A\) une primitive de \(a\) sur \(I\). Les solutions de \((H)\) sont les fonctions \(t \mapsto C\,e^{-A(t)}\), \(C \in \mathbb{R}\). Si \(y_p\) est une solution particulière de \((E)\), les solutions de \((E)\) sont les fonctions \(y_p + C\,e^{-A}\). Pour tout \((t_0, y_0)\) avec \(t_0 \in I\), le problème de Cauchy \(y(t_0) = y_0\) admet une unique solution sur \(I\) tout entier.
- Résoudre l’équation homogène : \(y_h = C\,e^{-A(t)}\).
- Chercher \(y\) sous la forme \(y = C(t)\,e^{-A(t)}\).
- Reporter dans \((E)\) : il reste \(C'(t)\,e^{-A(t)} = b(t)\), donc \(C'(t) = b(t)\,e^{A(t)}\).
- Intégrer pour obtenir \(C(t)\), puis conclure avec la condition initiale éventuelle.
Résolvons \(y' - 3y = 4e^{t}\). L’homogène donne \(y_h = C e^{3t}\). On pose \(y = C(t)e^{3t}\) : \(C'(t)e^{3t} = 4e^{t}\), donc \(C'(t) = 4e^{-2t}\) et \(C(t) = -2e^{-2t} + K\). Ainsi \(y(t) = -2e^{t} + K e^{3t}\) avec \(K \in \mathbb{R}\).
Sur \(]0\,;+\infty[\), résolvons \(t\,y' + y = t\) avec \(y(1) = 3\). On divise par \(t\) : \(y' + \dfrac{1}{t}y = 1\). Une primitive de \(1/t\) est \(\ln t\), donc \(y_h = \dfrac{C}{t}\). La fonction \(y_p(t) = \dfrac{t}{2}\) convient, car \(t \cdot \dfrac12 + \dfrac t2 = t\). Les solutions sont \(y(t) = \dfrac t2 + \dfrac Ct\). Alors \(y(1) = \dfrac12 + C = 3\) donne \(C = \dfrac52\), et \(y(t) = \dfrac t2 + \dfrac{5}{2t}\).
La figure ci-dessus montre toutes les solutions de \(y' + 2y = 4\) : ce sont les courbes \(y = 2 + Ce^{-2t}\). Elles ne se coupent jamais, et elles s’approchent toutes de la solution constante \(y = 2\) quand \(t\) grandit.
3. Équations linéaires d’ordre 2 à coefficients constants
On étudie \((E_2)\) : \(y'' + a\,y' + b\,y = f(t)\), avec \(a, b\) réels et \(f\) continue. L’ensemble des solutions de l’équation homogène \(y'' + a y' + b y = 0\) est un espace vectoriel réel de dimension 2. On le décrit grâce à l’équation caractéristique \(r^2 + a r + b = 0\), de discriminant \(\Delta = a^2 - 4b\).
| Discriminant | Racines | Solutions réelles de l’homogène |
|---|---|---|
| \(\Delta > 0\) | \(r_1 \neq r_2\) réelles | \(A e^{r_1 t} + B e^{r_2 t}\) |
| \(\Delta = 0\) | \(r_0\) double | \((A + Bt)\,e^{r_0 t}\) |
| \(\Delta < 0\) | \(\alpha \pm i\beta\) | \(e^{\alpha t}\big(A\cos \beta t + B\sin \beta t\big)\) |
Pour le second membre, on cherche une solution particulière de même forme que \(f\) (polynôme, exponentielle, sinus ou cosinus) ; si cette forme est déjà solution de l’homogène, on la multiplie par \(t\) : c’est le phénomène de résonance. La solution générale est la somme d’une solution particulière et de la solution générale de l’homogène, et le problème de Cauchy \((y(t_0), y'(t_0))\) a une unique solution.
Résolvons \(y'' - 3y' + 2y = 4t\). L’équation caractéristique \(r^2 - 3r + 2 = (r-1)(r-2)\) a pour racines \(1\) et \(2\). On cherche \(y_p = \alpha t + \beta\) : \(-3\alpha + 2\alpha t + 2\beta = 4t\), donc \(\alpha = 2\) et \(\beta = 3\). Les solutions sont \(y(t) = A e^{t} + B e^{2t} + 2t + 3\).
Pour \(y'' + 2y' + 5y = 0\), on a \(r^2 + 2r + 5 = 0\), \(\Delta = -16\), et les racines sont \(-1 \pm 2i\). Les solutions sont \(y(t) = e^{-t}(A\cos 2t + B\sin 2t)\). Avec \(y(0) = 1\) et \(y'(0) = -1\), on trouve \(A = 1\) puis \(-A + 2B = -1\), donc \(B = 0\) et \(y(t) = e^{-t}\cos 2t\) : une oscillation amortie.
4. Systèmes différentiels linéaires et exponentielle de matrice
Un système \(X' = AX\), avec \(A \in \mathcal{M}_n(\mathbb{R})\) et \(X(t) \in \mathbb{R}^n\), se résout grâce à l’exponentielle de matrice. Toute équation d’ordre 2 se ramène à ce cadre : en posant \(X = (y, y')\), l’équation \(y'' + a y' + b y = 0\) devient \(X' = \begin{pmatrix} 0 & 1 \\ -b & -a \end{pmatrix} X\).
Pour \(A \in \mathcal{M}_n(\mathbb{R})\), on pose \(e^{A} = \displaystyle\sum_{k=0}^{+\infty} \dfrac{A^k}{k!}\). La série converge pour toute matrice.
(i) \(\dfrac{d}{dt}\,e^{tA} = A\,e^{tA}\). (ii) Si \(AB = BA\), alors \(e^{A+B} = e^{A}e^{B}\). (iii) Si \(A = PDP^{-1}\), alors \(e^{tA} = P\,e^{tD}P^{-1}\), et \(e^{tD}\) est diagonale quand \(D\) l’est. (iv) La solution du problème de Cauchy \(X' = AX\), \(X(0) = X_0\) est \(X(t) = e^{tA}X_0\), unique et définie sur \(\mathbb{R}\).
Soit \(A = \begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix}\). Ses valeurs propres sont \(3\) (vecteur propre \((1,1)\)) et \(-1\) (vecteur propre \((1,-1)\)). Avec \(P = \begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\) et \(D = \mathrm{diag}(3,-1)\), on obtient
\[ e^{tA} = \dfrac12 \begin{pmatrix} e^{3t} + e^{-t} & e^{3t} - e^{-t} \\ e^{3t} - e^{-t} & e^{3t} + e^{-t} \end{pmatrix}. \]
Pour \(A = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\), on écrit \(A = 2I + N\) avec \(N = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\), \(N^2 = 0\). Comme \(2I\) et \(N\) commutent, \(e^{tA} = e^{2t}(I + tN) = e^{2t}\begin{pmatrix} 1 & t \\ 0 & 1 \end{pmatrix}\).
Sur ma planète, on vérifie toujours une solution en la dérivant : si \(X'(t) = AX(t)\) après calcul, c’est gagné, et aucun théorème n’est nécessaire pour s’en convaincre.
5. Théorème de Cauchy-Lipschitz
Pour une équation non linéaire \(y' = f(t, y)\), l’existence et l’unicité ne sont plus automatiques.
Soit \(f\) continue sur un ouvert \(U\) de \(\mathbb{R} \times \mathbb{R}^n\) et localement lipschitzienne par rapport à la seconde variable. Alors, pour tout \((t_0, y_0) \in U\), le problème de Cauchy \(y' = f(t,y)\), \(y(t_0) = y_0\) admet une unique solution maximale \(y : J \to \mathbb{R}^n\), \(J\) intervalle ouvert contenant \(t_0\), et toute solution est une restriction de celle-ci.
Une fonction de classe \(\mathcal{C}^1\) est localement lipschitzienne : le théorème s’applique donc dès que \(f\) est \(\mathcal{C}^1\). Conséquence géométrique : deux courbes intégrales distinctes ne se croisent jamais. Pour les équations linéaires à coefficients continus, la solution est définie sur l’intervalle tout entier. Dans le cas non linéaire, elle peut cesser d’exister en temps fini.
L’équation \(y' = y^2\) avec \(y(0) = 1\) est de classe \(\mathcal{C}^1\). La fonction \(y(t) = \dfrac{1}{1-t}\) est solution sur \(]-\infty\,;1[\), et elle tend vers \(+\infty\) en \(1^-\) : la solution maximale « explose » en temps fini.
Si \(f\) n’est pas lipschitzienne, l’unicité peut tomber. Pour \(y' = 2\sqrt{|y|}\) avec \(y(0) = 0\), la fonction nulle et la fonction \(t \mapsto t^2\) sur \(\mathbb{R}_+\) (prolongée par \(0\) sur \(\mathbb{R}_-\)) sont deux solutions distinctes, car \(\sqrt{|y|}\) n’est pas lipschitzienne en \(0\).
6. Équations non linéaires à variables séparables
- Écrire \(y' = g(t)\,h(y)\).
- Repérer les équilibres : ce sont les constantes \(y^*\) telles que \(h(y^*) = 0\).
- Là où \(h(y) \neq 0\), écrire \(\dfrac{y'}{h(y)} = g(t)\), puis intégrer : \(H(y) = G(t) + K\), avec \(H' = 1/h\) et \(G' = g\).
- Isoler \(y\) si possible, utiliser la condition initiale et préciser l’intervalle maximal.
Résolvons \(y' = y(4-y)\) avec \(y(0) = 1\). Les équilibres sont \(0\) et \(4\). Pour \(0 < y < 4\), on décompose \(\dfrac{1}{y(4-y)} = \dfrac14\left(\dfrac1y + \dfrac{1}{4-y}\right)\), d’où \(\dfrac14 \ln\dfrac{y}{4-y} = t + K\), soit \(\dfrac{y}{4-y} = C e^{4t}\). Avec \(y(0) = 1\) on a \(C = \dfrac13\), et \[ y(t) = \dfrac{4}{1 + 3\,e^{-4t}}. \] Cette solution croît de \(1\) vers \(4\) : c’est le modèle logistique, défini sur \(\mathbb{R}\).
7. Stabilité et portrait de phase
Une équation autonome \(y' = f(y)\) ne dépend pas explicitement du temps. Un équilibre est un réel \(y^*\) tel que \(f(y^*) = 0\) : la fonction constante \(y^*\) est alors solution.
Un équilibre \(y^*\) est stable si les solutions qui démarrent près de \(y^*\) restent près de \(y^*\) pour tout \(t \geq 0\), asymptotiquement stable si, de plus, elles convergent vers \(y^*\), et instable sinon.
Si \(f\) est de classe \(\mathcal{C}^1\) et \(f(y^*) = 0\) : si \(f'(y^*) < 0\), l’équilibre est asymptotiquement stable ; si \(f'(y^*) > 0\), il est instable. Pour \(f'(y^*) = 0\), il faut étudier le signe de \(f\) autour de \(y^*\).
Pour \(y' = y(4-y)\), on a \(f'(y) = 4 - 2y\) : \(f'(0) = 4 > 0\), donc \(0\) est instable, et \(f'(4) = -4 < 0\), donc \(4\) est stable. La droite de phase résume tout : les solutions montent sur \(]0\,;4[\) et descendent hors de cet intervalle.
Pour un système linéaire plan \(X' = AX\) avec \(\det A \neq 0\), l’origine est l’unique équilibre et sa nature se lit sur les valeurs propres, ou sur la trace \(T\) et le déterminant \(D\) de \(A\).
| Valeurs propres | Nature de l’origine | Stabilité |
|---|---|---|
| réelles, toutes deux négatives | nœud | asymptotiquement stable |
| réelles, toutes deux positives | nœud | instable |
| réelles de signes opposés (\(D < 0\)) | col | instable |
| complexes, partie réelle \(< 0\) | foyer | asymptotiquement stable |
| complexes, partie réelle \(> 0\) | foyer | instable |
| imaginaires pures \(\pm i\beta\) | centre | stable, non asymptotiquement |
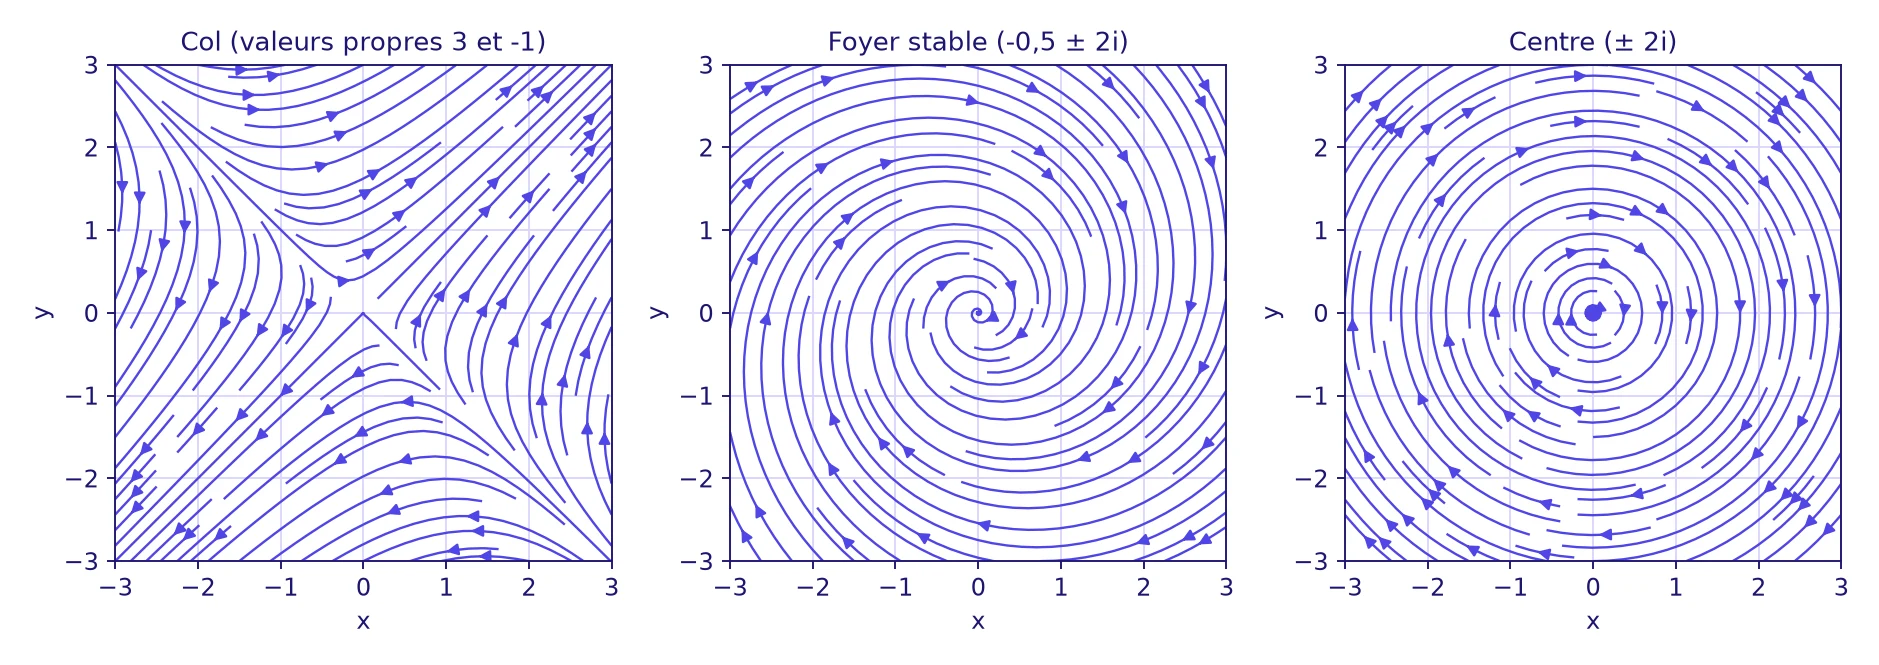
Pour \(A = \begin{pmatrix} 0 & 1 \\ -2 & -3 \end{pmatrix}\), on a \(T = -3\) et \(D = 2\), donc \(T^2 - 4D = 1 > 0\) : valeurs propres réelles \(-1\) et \(-2\), toutes deux négatives. L’origine est un nœud asymptotiquement stable.
À retenir
- Ordre 1 linéaire : solutions \(y_p + C\,e^{-A(t)}\), variation de la constante, et une seule solution pour chaque condition initiale.
- Ordre 2 à coefficients constants : l’équation caractéristique \(r^2 + ar + b = 0\) donne trois formes (racines réelles distinctes, double, complexes).
- Systèmes linéaires : \(X' = AX\) a pour solution \(X(t) = e^{tA}X_0\) ; on calcule \(e^{tA}\) par diagonalisation ou par décomposition \(\lambda I + N\).
- Cauchy-Lipschitz : \(f\) localement lipschitzienne en \(y\) donne existence et unicité de la solution maximale, qui peut exploser en temps fini.
- Variables séparables : équilibres d’abord, puis intégration de \(y'/h(y) = g(t)\).
- Stabilité : signe de \(f'(y^*)\) en dimension 1, valeurs propres (ou \(T\) et \(D\)) pour un système plan.


Entraîne-toi : défi express de Licence L2
Automatismes Licence L2 : combien de réponses en 60 secondes ?
🚀 Zyro te conseille la suite
 ✏️ Exercices de mathsÉquations différentielles : exercices de maths Licence L2
 📝 Contrôles de mathsÉquations différentielles : contrôle de maths Licence L2
 🎯 QCM de mathsÉquations différentielles : QCM de maths Licence L2
 ✏️ Exercices de mathsProbabilités sur un univers dénombrable : exercices de maths Licence L2
 ✏️ Exercices de mathsEspaces vectoriels et applications linéaires : exercices de maths Licence L2
 📝 Contrôles de mathsProbabilités sur un univers dénombrable : contrôle de maths Licence L2