


Dès qu’une grandeur dépend de plusieurs paramètres à la fois (l’altitude d’un relief selon la position, une énergie selon deux coordonnées, un coût selon trois matières premières), la dérivée d’une fonction d’une variable ne suffit plus. Ce chapitre construit les outils du calcul différentiel pour une fonction de \(\mathbb{R}^n\) dans \(\mathbb{R}^p\) : dérivées partielles, différentielle, jacobienne, composition, extrema, puis les deux grands théorèmes d’inversion.
1. Dérivées partielles
Soit \(f : U \to \mathbb{R}\) définie sur un ouvert \(U\) de \(\mathbb{R}^2\) et \(a = (a_1, a_2) \in U\). La dérivée partielle de \(f\) par rapport à \(x\) en \(a\) est, lorsque la limite existe,
\[ \dfrac{\partial f}{\partial x}(a) = \lim_{h \to 0} \dfrac{f(a_1 + h,\, a_2) - f(a_1,\, a_2)}{h}. \]
On définit de même \(\dfrac{\partial f}{\partial y}(a)\) en faisant varier la seconde variable.
Concrètement, on fige toutes les variables sauf une et l’on dérive la fonction d’une variable obtenue. Géométriquement, on coupe la surface par un plan vertical et l’on lit la pente de la courbe de section.
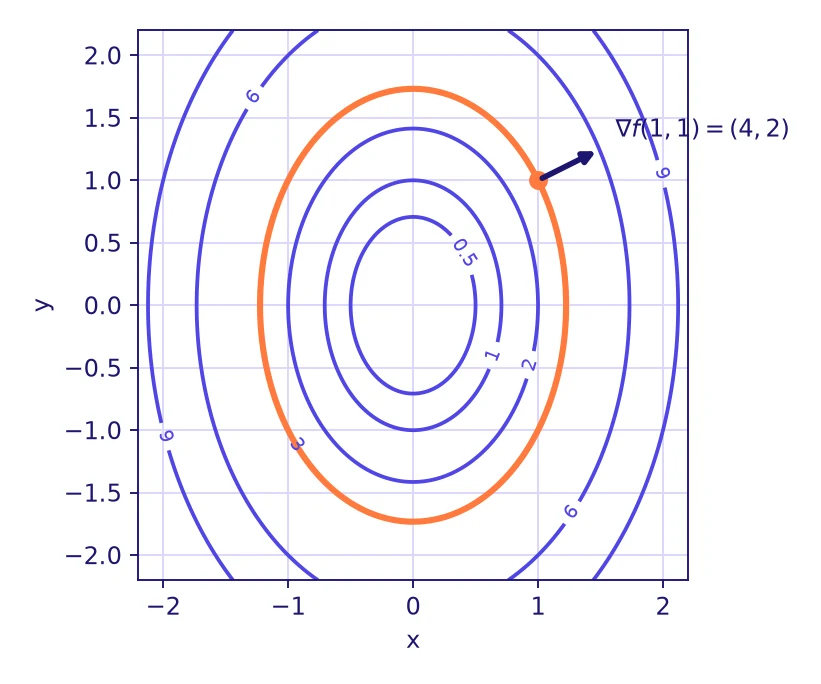
Soit \(f(x,y) = x^2 y - y^2 + 2x\). En dérivant par rapport à \(x\) avec \(y\) constant : \(\dfrac{\partial f}{\partial x} = 2xy + 2\). Par rapport à \(y\) : \(\dfrac{\partial f}{\partial y} = x^2 - 2y\).
Au point \((1, 1)\), la section par le plan \(y = 1\) est la parabole \(\varphi(x) = x^2 + 2x - 1\), de pente \(\varphi'(1) = 4 = \dfrac{\partial f}{\partial x}(1,1)\), ce qui est cohérent avec la figure.
Le gradient regroupe les dérivées partielles : \(\nabla f(a) = \left(\dfrac{\partial f}{\partial x}(a),\, \dfrac{\partial f}{\partial y}(a)\right)\).
L’existence des dérivées partielles en un point n’entraîne ni la continuité ni la différentiabilité de la fonction en ce point. La fonction \(f(x,y) = \dfrac{xy}{x^2+y^2}\), prolongée par \(f(0,0) = 0\), a des dérivées partielles nulles à l’origine, mais vaut \(\dfrac{1}{2}\) sur la diagonale \(y = x\) : elle n’est pas continue en \((0,0)\).
2. Différentielle
Une fonction \(f : U \to \mathbb{R}^p\), \(U\) ouvert de \(\mathbb{R}^n\), est différentiable en \(a\) s’il existe une application linéaire \(L : \mathbb{R}^n \to \mathbb{R}^p\) telle que
\[ f(a + h) = f(a) + L(h) + o(\|h\|) \quad (h \to 0). \]
Cette application, unique, est la différentielle de \(f\) en \(a\), notée \(df_a\).
Si \(f\) est différentiable en \(a\), alors \(f\) est continue en \(a\), admet toutes ses dérivées partielles et la différentielle s’écrit \(df_a(h) = \dfrac{\partial f}{\partial x}(a)\,h_1 + \dfrac{\partial f}{\partial y}(a)\,h_2 = \langle \nabla f(a), h \rangle\). Pour tout vecteur unitaire \(u\), la dérivée directionnelle vaut \(D_u f(a) = \langle \nabla f(a), u \rangle\) : elle est maximale quand \(u\) est colinéaire au gradient, qui est donc la direction de plus forte croissance et reste perpendiculaire à la ligne de niveau.
La différentielle fournit l’approximation affine \(f(a + h) \approx f(a) + df_a(h)\), utile pour estimer une valeur sans la calculer exactement.
3. Matrice jacobienne
Si \(F = (F_1, \dots, F_p) : U \subset \mathbb{R}^n \to \mathbb{R}^p\) est différentiable en \(a\), la matrice de \(dF_a\) dans les bases canoniques est la matrice jacobienne
\[ J_F(a) = \left( \dfrac{\partial F_i}{\partial x_j}(a) \right)_{1 \le i \le p,\ 1 \le j \le n}. \]
Elle a \(p\) lignes (une par composante) et \(n\) colonnes (une par variable). Si \(n = p\), son déterminant est le jacobien.
Pour \(F(r, \theta) = (r\cos\theta,\ r\sin\theta)\) :
\[ J_F(r,\theta) = \begin{pmatrix} \cos\theta & -r\sin\theta \\ \sin\theta & r\cos\theta \end{pmatrix}, \qquad \det J_F = r\cos^2\theta + r\sin^2\theta = r. \]
Le jacobien \(r\) est le facteur d’échelle des aires bien connu en intégration.
4. Fonctions de classe \(C^1\)
Vérifier la différentiabilité par la définition est pénible. Le résultat suivant donne un critère pratique.
Si toutes les dérivées partielles de \(f\) existent sur un ouvert \(U\) et sont continues sur \(U\), alors \(f\) est différentiable sur \(U\) : on dit que \(f\) est de classe \(C^1\) sur \(U\).
Les polynômes, les exponentielles, les sinus et leurs composées, sommes, produits et quotients à dénominateur non nul sont de classe \(C^1\) (et même \(C^\infty\)) sur leur domaine. La réciproque est fausse : une fonction peut être différentiable sans être \(C^1\).
5. Dérivée d’une composée
Si \(F\) est différentiable en \(a\) et \(G\) est différentiable en \(F(a)\), alors \(G \circ F\) est différentiable en \(a\) et
\[ J_{G \circ F}(a) = J_G\big(F(a)\big) \cdot J_F(a). \]
Pour \(h(t) = f(x(t), y(t))\), on retrouve \(h'(t) = \dfrac{\partial f}{\partial x}\,x'(t) + \dfrac{\partial f}{\partial y}\,y'(t)\).
Soit \(f(x,y) = x^2 y\) et \(\gamma(t) = (t, t^2)\). On a \(\dfrac{\partial f}{\partial x} = 2xy = 2t^3\) et \(\dfrac{\partial f}{\partial y} = x^2 = t^2\) le long de la courbe, et \(\gamma'(t) = (1, 2t)\). Donc \(h'(t) = 2t^3 \cdot 1 + t^2 \cdot 2t = 4t^3\).
Contrôle direct : \(h(t) = t^2 \cdot t^2 = t^4\), donc \(h'(t) = 4t^3\).
6. Théorème de Schwarz
Si \(f\) est de classe \(C^2\) sur un ouvert \(U\), alors pour tous indices \(i, j\) :
\[ \dfrac{\partial^2 f}{\partial x_i \partial x_j} = \dfrac{\partial^2 f}{\partial x_j \partial x_i}. \]
Les dérivées partielles secondes croisées commutent : la matrice hessienne est symétrique.
L’hypothèse \(C^2\) n’est pas décorative. Pour \(f(x,y) = \dfrac{xy(x^2-y^2)}{x^2+y^2}\), prolongée par \(f(0,0)=0\), les deux dérivées croisées à l’origine existent mais valent \(-1\) et \(+1\) : l’ordre de dérivation compte alors.
7. Extrema et points critiques
Un point \(a\) est critique pour \(f\) différentiable si \(\nabla f(a) = 0\). Si \(f\) admet un extremum local en un point intérieur du domaine, ce point est critique (condition nécessaire d’ordre 1).
La réciproque est fausse : un point critique peut être un minimum, un maximum, ou un point selle (« col »), où la fonction monte dans une direction et descend dans une autre.
8. Hessienne et conditions du second ordre
Pour \(f\) de classe \(C^2\) sur un ouvert de \(\mathbb{R}^2\), la hessienne est \(H_f(a) = \begin{pmatrix} f_{xx}(a) & f_{xy}(a) \\ f_{xy}(a) & f_{yy}(a) \end{pmatrix}\). La formule de Taylor-Young donne, en un point critique \(a\), \(f(a+h) = f(a) + \dfrac12\, h^{\top} H_f(a)\, h + o(\|h\|^2)\).
- Résoudre \(\nabla f = 0\) pour trouver les points critiques.
- Calculer la hessienne en chacun et son déterminant \(\Delta = f_{xx} f_{yy} - f_{xy}^2\).
- Si \(\Delta > 0\) et \(f_{xx} > 0\) : minimum local strict. Si \(\Delta > 0\) et \(f_{xx} < 0\) : maximum local strict.
- Si \(\Delta < 0\) : point selle, pas d’extremum.
- Si \(\Delta = 0\) : on ne peut pas conclure, il faut étudier directement le signe de \(f(a+h) - f(a)\).
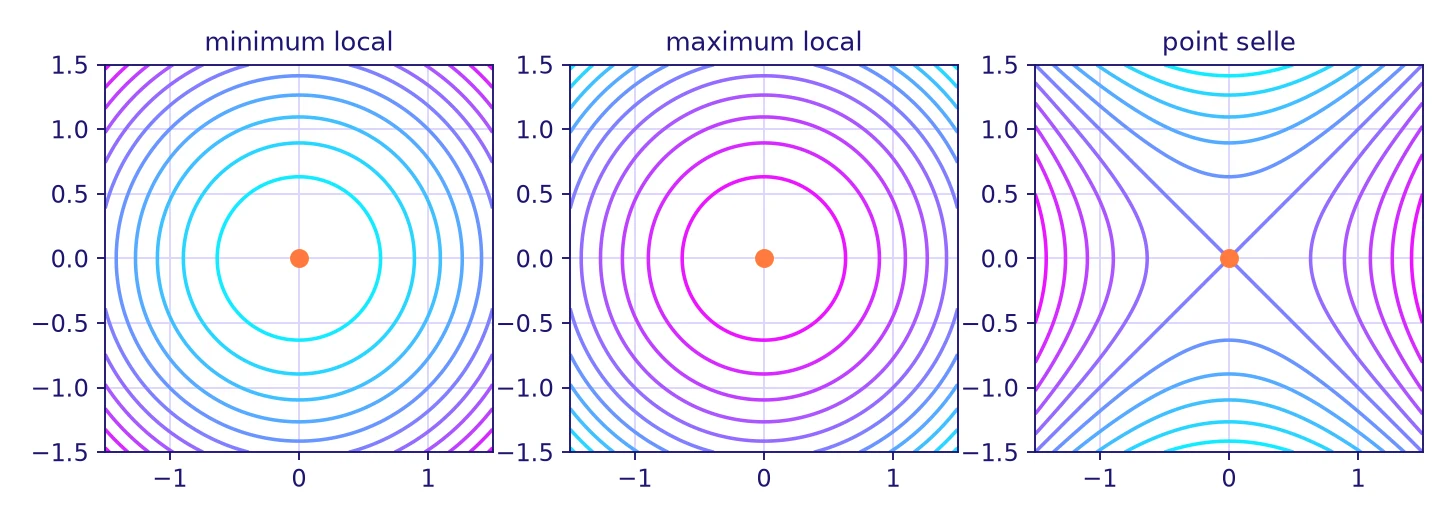
Soit \(f(x,y) = 2x^3 + 6xy^2 - 3x^2 - 3y^2\). Alors \(f_x = 6x^2 + 6y^2 - 6x\) et \(f_y = 6y(2x-1)\). Si \(y = 0\), alors \(x \in \{0, 1\}\). Si \(x = \tfrac12\), alors \(y^2 = \tfrac14\). Les points critiques sont \((0,0)\), \((1,0)\) et \((\tfrac12, \pm\tfrac12)\).
La hessienne est \(\begin{pmatrix} 12x-6 & 12y \\ 12y & 12x-6 \end{pmatrix}\). En \((0,0)\) : \(\Delta = 36 > 0\) et \(f_{xx} = -6 < 0\), maximum local, valeur \(0\). En \((1,0)\) : \(\Delta = 36 > 0\) et \(f_{xx} = 6 > 0\), minimum local, valeur \(-1\). En \((\tfrac12, \pm\tfrac12)\) : \(\Delta = -36 < 0\), points selles.
9. Inversion locale et fonctions implicites
Soit \(F : U \subset \mathbb{R}^n \to \mathbb{R}^n\) de classe \(C^1\) et \(a \in U\). Si \(J_F(a)\) est inversible, alors \(F\) est un difféomorphisme d’un voisinage de \(a\) sur un voisinage de \(F(a)\), et \(J_{F^{-1}}(F(a)) = J_F(a)^{-1}\).
Soit \(F : U \subset \mathbb{R}^2 \to \mathbb{R}\) de classe \(C^1\), \(F(a,b) = 0\) et \(\dfrac{\partial F}{\partial y}(a,b) \neq 0\). Alors, au voisinage de \(a\), la courbe \(F(x,y) = 0\) est le graphe d’une fonction \(y = \varphi(x)\) de classe \(C^1\) avec \(\varphi(a) = b\) et
\[ \varphi'(x) = -\dfrac{\dfrac{\partial F}{\partial x}(x, \varphi(x))}{\dfrac{\partial F}{\partial y}(x, \varphi(x))}. \]
Soit \(F(x,y) = x^3 + xy + y^3 - 3\). On a \(F(1,1) = 0\), \(F_x = 3x^2 + y = 4\) et \(F_y = x + 3y^2 = 4 \neq 0\) en \((1,1)\). La courbe est localement un graphe \(y = \varphi(x)\) avec \(\varphi'(1) = -\dfrac{4}{4} = -1\). La tangente en \((1,1)\) a pour équation \(y = 2 - x\).
Pour savoir si une application est localement inversible, ne cherchez pas son inverse : calculez seulement le déterminant de sa jacobienne. S’il ne s’annule pas au point, l’inversion locale est assurée.
À retenir
- Une dérivée partielle se calcule en figeant les autres variables ; le gradient les rassemble.
- \(f\) différentiable en \(a\) : \(f(a+h) = f(a) + df_a(h) + o(\|h\|)\) ; différentiable implique continue, mais les dérivées partielles seules ne suffisent pas.
- La jacobienne \(J_F\) a \(p\) lignes et \(n\) colonnes ; classe \(C^1\) (partielles continues) implique différentiable.
- Composée : \(J_{G\circ F} = J_G \cdot J_F\), donc \(h' = f_x x' + f_y y'\) le long d’une courbe.
- Schwarz : si \(f\) est \(C^2\), la hessienne est symétrique.
- Extremum intérieur implique \(\nabla f = 0\) ; classement par \(\Delta = f_{xx}f_{yy} - f_{xy}^2\) : \(\Delta>0\) extremum, \(\Delta<0\) selle, \(\Delta=0\) indécis.
- Inversion locale : \(\det J_F(a) \neq 0\). Fonctions implicites : \(F_y(a,b) \neq 0\), puis \(\varphi' = -F_x/F_y\).


Entraîne-toi : défi express de Licence L2
Automatismes Licence L2 : combien de réponses en 60 secondes ?
🚀 Zyro te conseille la suite
 ✏️ Exercices de mathsCalcul différentiel à plusieurs variables : exercices de maths Licence L2
 📝 Contrôles de mathsCalcul différentiel à plusieurs variables : contrôle de maths Licence L2
 🎯 QCM de mathsCalcul différentiel à plusieurs variables : QCM de maths Licence L2
 ✏️ Exercices de mathsIntégrales généralisées et à paramètre : exercices de maths Licence L2
 ✏️ Exercices de mathsIntégrales doubles et triples : exercices de maths Licence L2
 📝 Contrôles de mathsIntégrales généralisées et à paramètre : contrôle de maths Licence L2